Domain blechwinkel.de kaufen?
Wir ziehen mit dem Projekt
blechwinkel.de um.
Sind Sie am Kauf der Domain
blechwinkel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechwinkel.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Mikrowellen-Bauteil - Mikrowellengenerator - Industrie-Anwendung - Luftgekühltes Design - 1x1x1 cm - SchwarzRüsten Sie Ihre Ausrüstung mit dieser wesentlichen Mikrowellenkomponente auf, die für optimale Leistung ausgelegt ist. Dieses Ersatzteil deckt den Bedarf an zuverlässigen Komponenten in industriellen Mikrowellengeneratoren ab und minimiert damit Ausfallzeiten. Diese luftgekühlte Mikrowellenkomponente ist ein direkter Ersatz für spezifische Modelle und sorgt für einen effizienten Betrieb in verschiedenen industriellen Umgebungen. Die kompakte Größe und die robuste Bauweise machen es ideal für die Integration in bestehende Systeme, wo Stabilität und Haltbarkeit entscheidend sind. Genießen Sie verbesserte Funktionalität und längere Lebensdauer Ihrer Geräte. Mit seiner spezifischen Modellnummer und seinem zuverlässigen luftgekühlten Design zeichnet sich dieses Bauteil durch seine Leistung und Passform aus. Stellen Sie sicher, dass Ihr industrieller Mikrowellengenerator wieder auf voller Geschwindigkeit ist, indem Sie dieses hochwertige Ersatzteil heute wählen.313,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.132,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **

Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
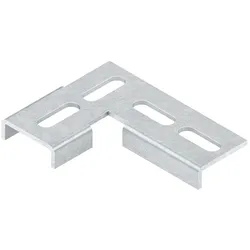
Niedax Winkel-Verbindung WVL 30Geeignet für=C-ProfilAusführung=AuflagewinkelWinkel=90 °Mit Schraubzubehör=neinWerkstoff=StahlRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=galvanisch/elektrolytisch verzinktAnzahl der Löcher/Schlitze pro Seite=4In der Schiene=neinAuf der Schiene=ja278,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mikrowellen-Bauteil - Mikrowellengenerator - Industrie-Anwendung - Luftgekühltes Design - 1x1x1 cm - SchwarzRüsten Sie Ihre Ausrüstung mit dieser wesentlichen Mikrowellenkomponente auf, die für optimale Leistung ausgelegt ist. Dieses Ersatzteil deckt den Bedarf an zuverlässigen Komponenten in industriellen Mikrowellengeneratoren ab und minimiert damit Ausfallzeiten. Diese luftgekühlte Mikrowellenkomponente ist ein direkter Ersatz für spezifische Modelle und sorgt für einen effizienten Betrieb in verschiedenen industriellen Umgebungen. Die kompakte Größe und die robuste Bauweise machen es ideal für die Integration in bestehende Systeme, wo Stabilität und Haltbarkeit entscheidend sind. Genießen Sie verbesserte Funktionalität und längere Lebensdauer Ihrer Geräte. Mit seiner spezifischen Modellnummer und seinem zuverlässigen luftgekühlten Design zeichnet sich dieses Bauteil durch seine Leistung und Passform aus. Stellen Sie sicher, dass Ihr industrieller Mikrowellengenerator wieder auf voller Geschwindigkeit ist, indem Sie dieses hochwertige Ersatzteil heute wählen.313,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.132,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Brübach, Horst: Technische Mathematik für Elektroberufe in Industrie und HandwerkTechnische Mathematik für Elektroberufe in Industrie und Handwerk , Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 10. Auflage 2024, Erscheinungsjahr: 20240408, Produktform: Kartoniert, Titel der Reihe: Technische Mathematik / Ausgabe für Elektroberufe in Industrie und Handwerk##, Autoren: Brübach, Horst~Laubersheimer, Karl-Heinz~Schäfer, Klaus, Edition: NED, Auflage: 24010, Auflage/Ausgabe: 10. Auflage 2024, Seitenzahl/Blattzahl: 223, Keyword: Mathematik; Schülerband; Unterrichtswerke; Elektrotechnik, Fachschema: Elektroberufe / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 241, Breite: 170, Höhe: 10, Gewicht: 385, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2164928 A8174644 A4438043,37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.